劳务派遣与人力资源外包 一字之差,税务风险天壤之别
在企业的日常经营中,劳务派遣和人力资源外包是两种常见的用工模式。许多财务人员甚至企业管理者常常将两者混为一谈,导致发票开具错误、税务申报异常,甚至引发税务稽查风险。本文将厘清二者本质区别,并针对“乱开票”问题给出合规建议。
一、本质区别:管人还是管事?
劳务派遣,是指劳务派遣公司根据用工单位的需求,派遣劳动者到用工单位工作。劳动者与派遣公司签订劳动合同,但日常工作由用工单位指挥管理。简单说,派遣公司“管人”,用工单位“用人”。
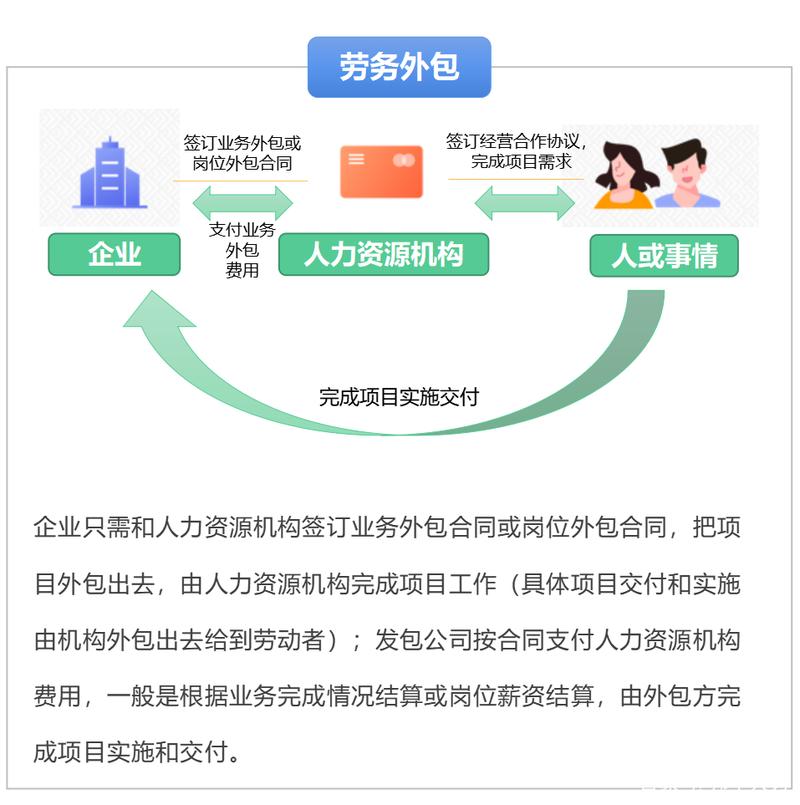
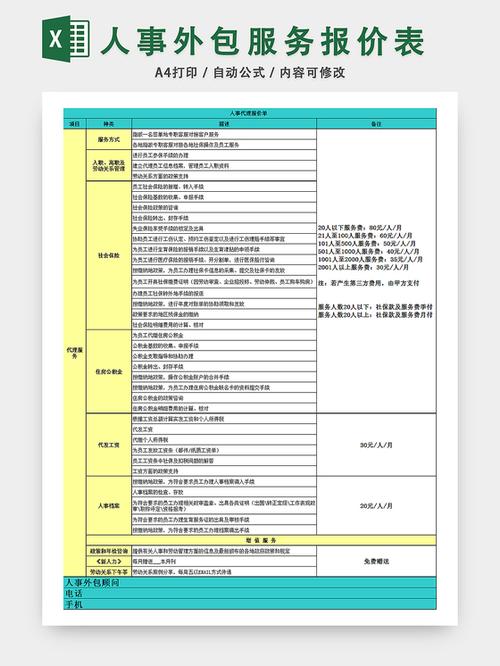
人力资源外包,是指企业将部分人力资源管理职能(如招聘、薪酬发放、社保缴纳等)委托给专业机构。外包机构提供的是服务,而不是人。劳动者与用工单位直接签订劳动合同,外包机构仅作为服务方协助管理。简言之,外包公司“管事”,用工单位“管人”。
二、税务处理:全额计税 vs 差额计税
- 劳务派遣
根据《财政部 国家税务总局关于进一步明确全面推开营改增试点有关劳务派遣服务、收费公路通行费抵扣等政策的通知》(财税〔2016〕47号),劳务派遣公司提供劳务派遣服务,可以选择全额计税,以取得的全部价款和价外费用为销售额,按照6%的税率计算缴纳增值税;也可以选择差额计税,以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额,按照5%的征收率计算缴纳增值税。
选择差额计税时,向用工单位收取用于支付给劳务派遣员工的工资、福利和社保、住房公积金等费用,不得开具增值税专用发票,只能开具普通发票。若误开专票,则无法享受差额计税,需全额补税。
- 人力资源外包
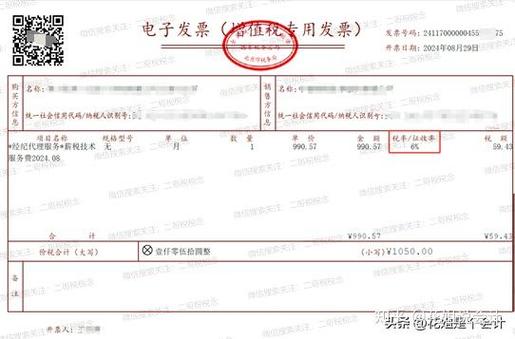
根据财税〔2016〕47号文,纳税人提供人力资源外包服务,按照经纪代理服务缴纳增值税,其销售额不包括受客户单位委托代为向客户单位员工发放的工资和代理缴纳的社会保险、住房公积金。也就是说,人力资源外包仅就服务费部分缴纳增值税,可选择一般计税6%或简易计税5%。代收代付的工资、社保等款项属于往来款,不征收增值税,可开具普通发票(或不开具发票,仅做代收代付处理)。
简言之,劳务派遣可以选择差额计税,但代付费用不得开专票;人力资源外包则天然按差额(仅服务费)计税,代收代付部分不涉及增值税。
三、乱开票的常见陷阱
场景一:把劳务派遣开成人力资源外包。
某企业实际接受劳务派遣服务,却取得“人力资源外包服务”发票,且发票金额包含工资、社保等。由于人力资源外包中,工资社保属于代收代付,不征增值税,若开票方将其纳入销售额并开具专票,则属于虚开发票行为。受票方若抵扣进项,将面临进项转出、补税及滞纳金风险。
场景二:把人力资源外包开成劳务派遣。
某企业将招聘、薪酬核算等业务外包,却取得“劳务派遣服务”发票。劳务派遣是派遣员工到用工单位,而外包是提供服务成果。若开票方按照劳务派遣差额计税,但实际业务是外包,则可能因业务实质不符,被认定为偷逃税款。对于受票方,也可能因发票品名与实际业务不符,导致成本无法税前扣除。
场景三:发票品名笼统写“人力资源服务”。
部分企业开具或接受发票时,品名仅写“人力资源服务费”,未具体区分为“劳务派遣”或“人力资源外包”。这种模糊开票方式,在税务检查中容易被质疑业务真实性,要求提供合同、人员管理记录等佐证。若无法证明业务实质,可能面临纳税调整。
四、合规建议
- 签订合同时明确业务性质。合同名称、条款应清晰界定是劳务派遣还是人力资源外包,明确管理责任、费用构成及发票开具方式。
- 发票开具应规范。劳务派遣选择差额计税的,代付工资社保部分不得开专票,可开普票;人力资源外包代收代付部分不开票或开普票,仅就服务费开票。
- 受票方加强审核。财务人员收到发票时,应核对品名与合同是否一致,金额构成是否合理。对于人力资源外包发票,若金额包含大额工资社保且已抵扣进项,需提高警惕。
- 主动规避风险。若已发生错误开票或抵扣,应及时自查整改,咨询主管税务机关,必要时做进项转出或补充申报。
劳务派遣与人力资源外包,看似相近,实则税务处理迥异。乱开票不仅扰乱税收秩序,更会给企业带来实实在在的损失。厘清业务本质,规范发票管理,方能行稳致远。
如若转载,请注明出处:http://www.sxy678.com/product/36.html
更新时间:2026-10-02 12:29:05